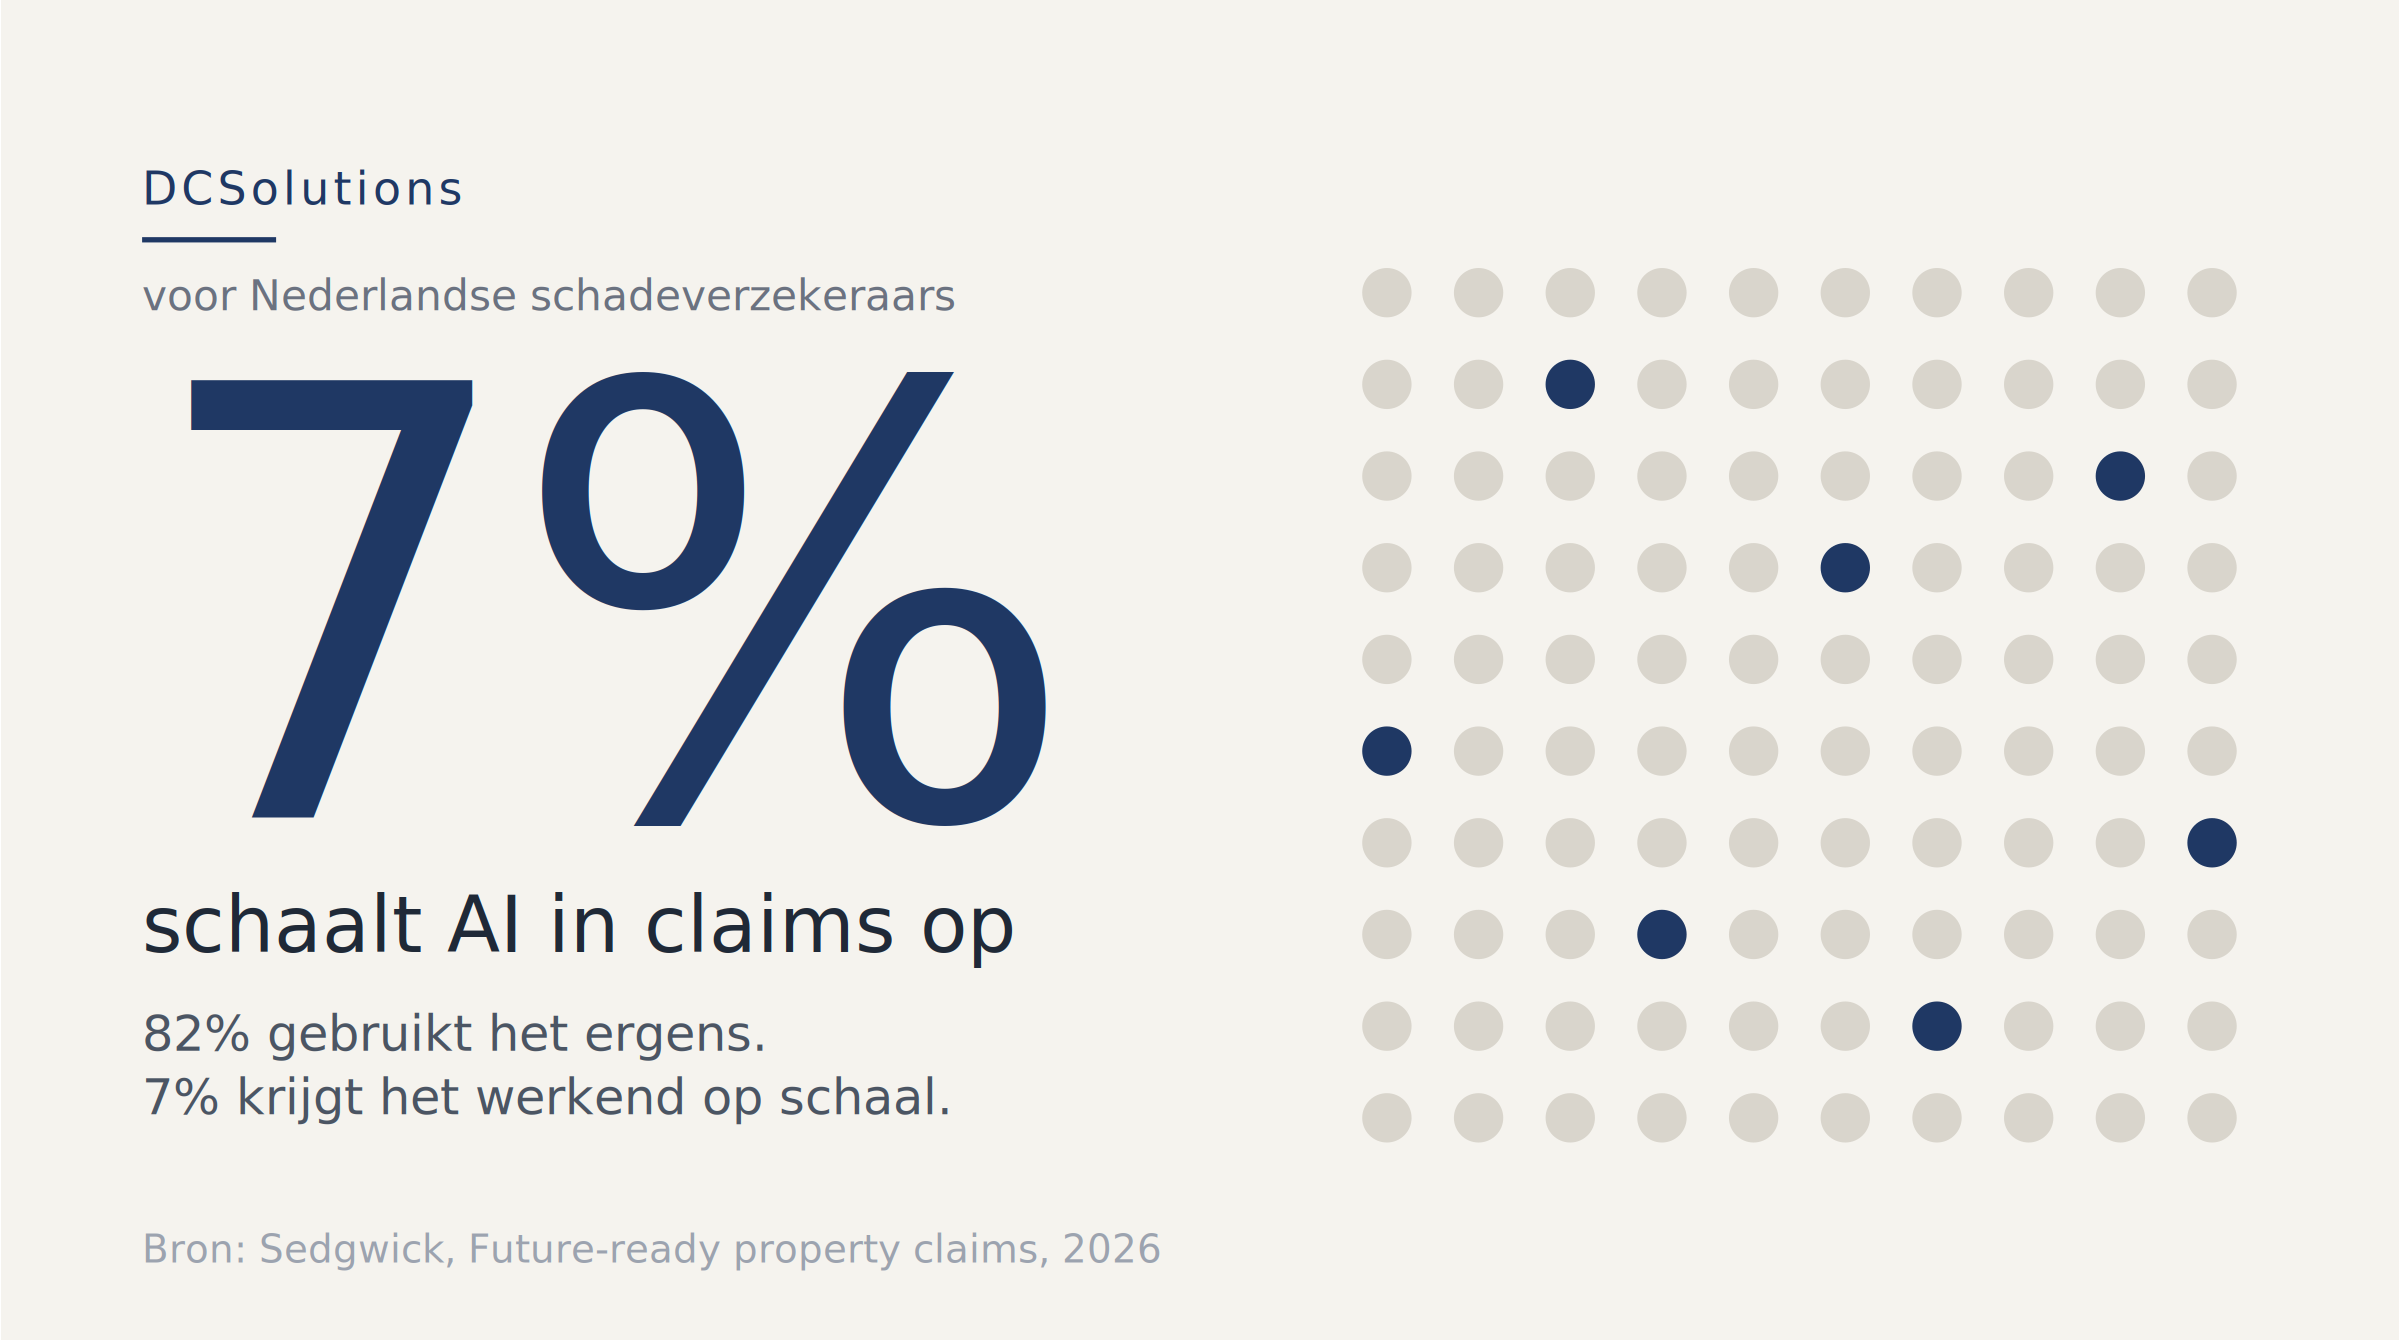
82 % der Versicherer nutzen KI in der Schadenbearbeitung. 7 % haben sie skaliert.
Sedgwick hat in diesem Frühjahr einen Bericht über KI in Property Claims veröffentlicht. Die Untersuchung stützt sich vor allem auf den amerikanischen und internationalen Property-Markt. Das ist nicht der Markt, in dem wir tätig sind. Dennoch teilen wir ihn, weil sich die Muster eins zu eins in den Gesprächen wiederfinden, die wir hier mit niederländischen Schadenversicherern führen.
Wir arbeiten täglich mit Versicherern an Portal- und Orchestrierungsschichten auf ihren Schadensystemen. Andere Lines of Business hier: AOV (Berufsunfähigkeit), Personenschäden, SVI, Kfz, Wohngebäude und Hausrat. Andere Größenordnung. Anderer Rechtsrahmen, in dem GBL und GDPR stärker ins Gewicht fallen. Vergleichbare Frustration hinter den KI-Piloten.
Daher dieser Beitrag. Was der Bericht über das Skalieren sagt, und was davon für die niederländische Schadenpraxis gilt.
Was Sedgwick herausfand
82 % der Versicherer setzen irgendwo KI ein. 7 % bekommen sie im großen Maßstab zum Laufen. Der Rest bleibt zwischen Pilot und Produktion stecken.
Fast zwei Drittel der Versicherer räumen selbst ein, dass eine Lücke zwischen ihrer KI-Ambition und dem tatsächlichen Stand besteht. Die Investitionen schießen in die Höhe, von 10 Milliarden Dollar im Jahr 2025 auf voraussichtlich 80 Milliarden im Jahr 2032. Viel Geld für ein Problem, das noch nicht gelöst ist.
Das Problem sind weder Tools noch Budget. Beides ist vorhanden. Der Unterschied zwischen den 7 %, die skalieren, und dem Rest liegt darin, wie sie implementieren. Diese Schlussfolgerung gilt für den niederländischen Markt genauso wie für die amerikanischen Property-Portfolios, auf die sich die Untersuchung stützt.
Warum KI in der Schadenbearbeitung nach dem Piloten stehen bleibt
Drei Muster kehren immer wieder, auch in unserer Erfahrung mit niederländischen Versicherern.
Zuerst die Infrastruktur. Die meisten Schadenanwendungen sind nicht für die API-Anbindungen gebaut, die moderne KI erfordert. Wer KI auf eine Legacy-Plattform aufsetzt, statt sie in den Kernworkflow aufzunehmen, bekommt Ärger. Inkonsistente Daten, doppelte Aktionen, Performance, die einbricht, sobald das Volumen wächst. Das sehen wir hier bei älteren QIS- oder Guidewire-Umgebungen genauso wie in den USA bei deren Pendants.
Dann die Daten. Verschiedene KI-Tools verschiedener Anbieter wickeln verschiedene Schritte ab. Die Daten, die sie produzieren, sind oft inkonsistent oder liegen in Silos. KI ist so zuverlässig wie die Daten, die hineingehen. Im großen Maßstab summieren sich diese Probleme.
Und die Adoption. Schadenbearbeiter mit vollen Akten haben keinen Raum für Tools, die sich wie Mehrarbeit anfühlen. Der Bericht nennt noch ein Muster: Versicherer, die von Tag eins an Perfektion von KI verlangen, statt Fortschritt am aktuellen Stand zu messen. Daran zerbricht die Motivation.
Wo KI in der Schadenbearbeitung funktioniert
Die Versicherer, die Ergebnisse erzielen, fokussieren KI auf die Arbeit, bei der Geschwindigkeit und Konsistenz zählen. Intake, Dokumentenverarbeitung, leichte Schäden, administrative Koordination.
Die Zahlen im Bericht sind konkret. Intake-Automatisierung verkürzt die Durchlaufzeit von 10 Tagen auf 36 Stunden. KI-Fotoanalyse verbessert die Schadenabwicklung um 54 %. Leichte Schäden werden 80 % schneller abgewickelt, mit 50 % Produktivitätsgewinn bei der Aktenführung. Ohne KI entfallen rund 30 % der Zeit eines Schadenbearbeiters auf administrative Arbeit.
Diese Zahlen stammen aus dem internationalen Property-Markt. Für Personenschäden, AOV oder SVI in den Niederlanden würde man sie nicht direkt übertragen. Die Richtung schon: Bei repetitiver, regelbasierter Arbeit mit hohem Volumen liefert KI nachweislich Rendite.
Komplexe Schäden, strittige Deckungsfragen und Fälle, in denen der Geschädigte einen Menschen auf der anderen Seite braucht, das ist eine andere Geschichte. Der Bericht zeigt, dass Human-in-the-Loop-Modelle, bei denen KI unterstützt und der Mensch entscheidet, das Vertrauen in KI-Ergebnisse vervierfachen. Für Personenschäden unter der GBL ist das ohnehin das einzige praktikable Modell.
Was Skalieren wirklich erfordert
Die Versicherer, die skalieren, teilen einige Eigenschaften.
Sie beginnen schmal. Ein Workflow, klare Kriterien, Daten, die sauber genug sind, um damit zu arbeiten. Der Intake ist oft der Ausgangspunkt, weil er hohes Volumen hat und standardisiert ist. Ein messbarer Erfolg dort schafft die Glaubwürdigkeit für den weiteren Rollout.
Sie bauen eine Koordinationsschicht, an die alle KI-Schritte andocken. Eine KI, die einen Schritt erledigt und den Rest nicht kennt, erzeugt neue Nahtstellen zwischen Systemen. Skalieren erfordert eine Schicht, die den Aktenstatus über den gesamten Lifecycle kennt. Was ist passiert, was fehlt, was muss jetzt geschehen. Wenn ein Dokument eingeht, bedeutet das: Status aktualisieren, nächste Aktion auslösen, die Akte mit dem nötigen Kontext beim richtigen Bearbeiter platzieren. Ein Tool, das nur Dokumente liest, bringt Sie nicht dorthin.
In der niederländischen Praxis ist diese Koordination oft noch komplexer als in einem US-Property-Kontext. Eine durchschnittliche Personenschadenakte kennt mindestens drei Parteien, die aktiv mitwirken: Geschädigter, Anspruchsvertreter und Versicherer, dazu medizinische Berater, Arbeitssachverständige und Reha-Dienstleister. Jede Übergabe ist eine Stelle, an der Kontext verloren geht. Dort lässt sich die meiste Zeit gewinnen.
Sie beziehen Bearbeiter früh ein. Wer jeden Tag im Workflow steckt, weiß genau, wo es hakt. Diese Menschen vorab mitdenken zu lassen funktioniert besser, als ihren Widerstand im Nachhinein zu managen.
Und sie setzen nach dem Launch einen echten Verantwortlichen ein. Piloten brauchen Champions. Ein Rollout braucht jemanden, der operativ für Adoption, Performance und kontinuierliche Verbesserung verantwortlich ist, auch wenn das Launch-Feuerwerk vorbei ist. Ohne diese Rolle driftet es ab, auch bei guten Implementierungen.
Das Missverständnis über die Kernsysteme
Eine häufige Annahme: Skalieren erfordert den Austausch des Kernschadensystems. Meistens nicht.
Die Reibung, die Schadenprozesse verlangsamt, sitzt in der Koordinationsschicht zwischen den Systemen. Dokumente, die eingehen, aber beim richtigen Bearbeiter nicht auftauchen. Aufgaben, die bereitstehen, aber von niemandem bemerkt werden. Kontext, der bei der Übergabe verloren geht. Das sind Koordinationsprobleme. Die löst man mit einer Orchestrierungsschicht auf dem, was bereits steht.
Wo DCSolutions ansetzt
Genau hier leisten wir unsere Arbeit, für niederländische Schadenversicherer. Claim360 ist unsere Orchestrierungsschicht auf dem Schadensystem, mit Azori als optionaler White-Label-Arbeitsumgebung darüber. Das Kernschadensystem (Axon, CCS, Guidewire oder eine andere Lösung) bleibt bestehen. Wir legen eine Portal- und Koordinationsschicht darüber, die Geschädigte, Anspruchsvertreter, externe Parteien und den Versicherer in einer gemeinsamen Arbeitsumgebung zusammenbringt.
Was das in der Praxis bedeutet:
- Dokumente, die über das Portal eingehen, landen direkt in der richtigen Akte, mit dem richtigen Status, und lösen den nächsten Schritt aus. Keine Mailbox-Archäologie mehr.
- Geschädigte und Anspruchsvertreter sehen dieselbe Schadenaufstellung wie der Bearbeiter. Diskussionen darüber, was anerkannt ist und was noch offensteht, laufen über eine einzige Quelle. Das spart Hin und Her und vermeidet Fehler. Für Personenschäden bedeutet das zugleich GBL-konformes Arbeiten ohne zusätzliche Tracker daneben.
- KI-Komponenten stecken Sie dort ein, wo es sinnvoll ist. Intake, Dokumentenextraktion, Klassifizierung leichter Schäden, Zusammenfassungen für den Bearbeiter. Als Schicht innerhalb der bereits laufenden Arbeit, mit demselben Aktenstatus und demselben Kontext.
- Anbindungen an externe Parteien sind Teil derselben Schicht. Schadenexperten, Reparaturbetriebe, medizinische Berater, Arbeitssachverständige: Ihr Input und ihr Status kommen über denselben Weg herein und landen an derselben Stelle in der Akte. Keine separaten Mailboxen, keine Excel-Tracker daneben.
Demo und Kundencases
Wir können live zeigen, wie das in einer Produktionsumgebung bei niederländischen Versicherern funktioniert. Auf Anfrage teilen wir Kundencases zu:
AOV. Ein Whitelabel-Portal für Berufsunfähigkeitsschäden, mit Wiedereingliederungs- und Ausfallflows zwischen Versicherer, Kunde und externen Parteien.
Personenschäden. Das Personenschadenportal, in dem Geschädigter, Anspruchsvertreter und Versicherer in einer Umgebung an Schadenaufstellung, Vorschüssen und Kommunikation arbeiten, innerhalb des GBL-Rahmens.
SVI. Insassenunfallversicherung, eingerichtet für den spezifischen Flow von Personenschäden innerhalb von Kfz-Versicherungen.
Lieferanten-Anbindungen. Beispiele für Integrationen mit Experten, Reparaturnetzwerken und medizinischen Beratungsparteien, einschließlich dessen, was das für Durchlaufzeit und Bearbeiterzeit bringt.
Was das für Ihre KI-Roadmap bedeutet
Die entscheidende Frage ist, auf welcher Schicht Sie KI einstecken. Fehlt diese Schicht, bleibt jede KI-Investition ein isolierter Pilot. Mit einer Koordinationsschicht darauf können Sie KI schrittweise dort einsetzen, wo sie Rendite bringt, ohne jedes Mal neue Integrationen zwischen Tools zu bauen.
Der Sedgwick-Bericht misst das in Property Claims. Wir sehen dieselbe Dynamik täglich bei niederländischen Schadenversicherern in AOV, Personenschäden und SVI. Die 7 %, die skalieren, haben diese Schicht im Griff. Der Rest investiert in Einzelteile.
Quelle: Sedgwick, Future-ready property claims: Leveraging technology and AI for a strategic advantage, März 2026. Pressemitteilung und Zusammenfassung: PR Newswire. Ergänzende Analyse: Risk & Insurance.