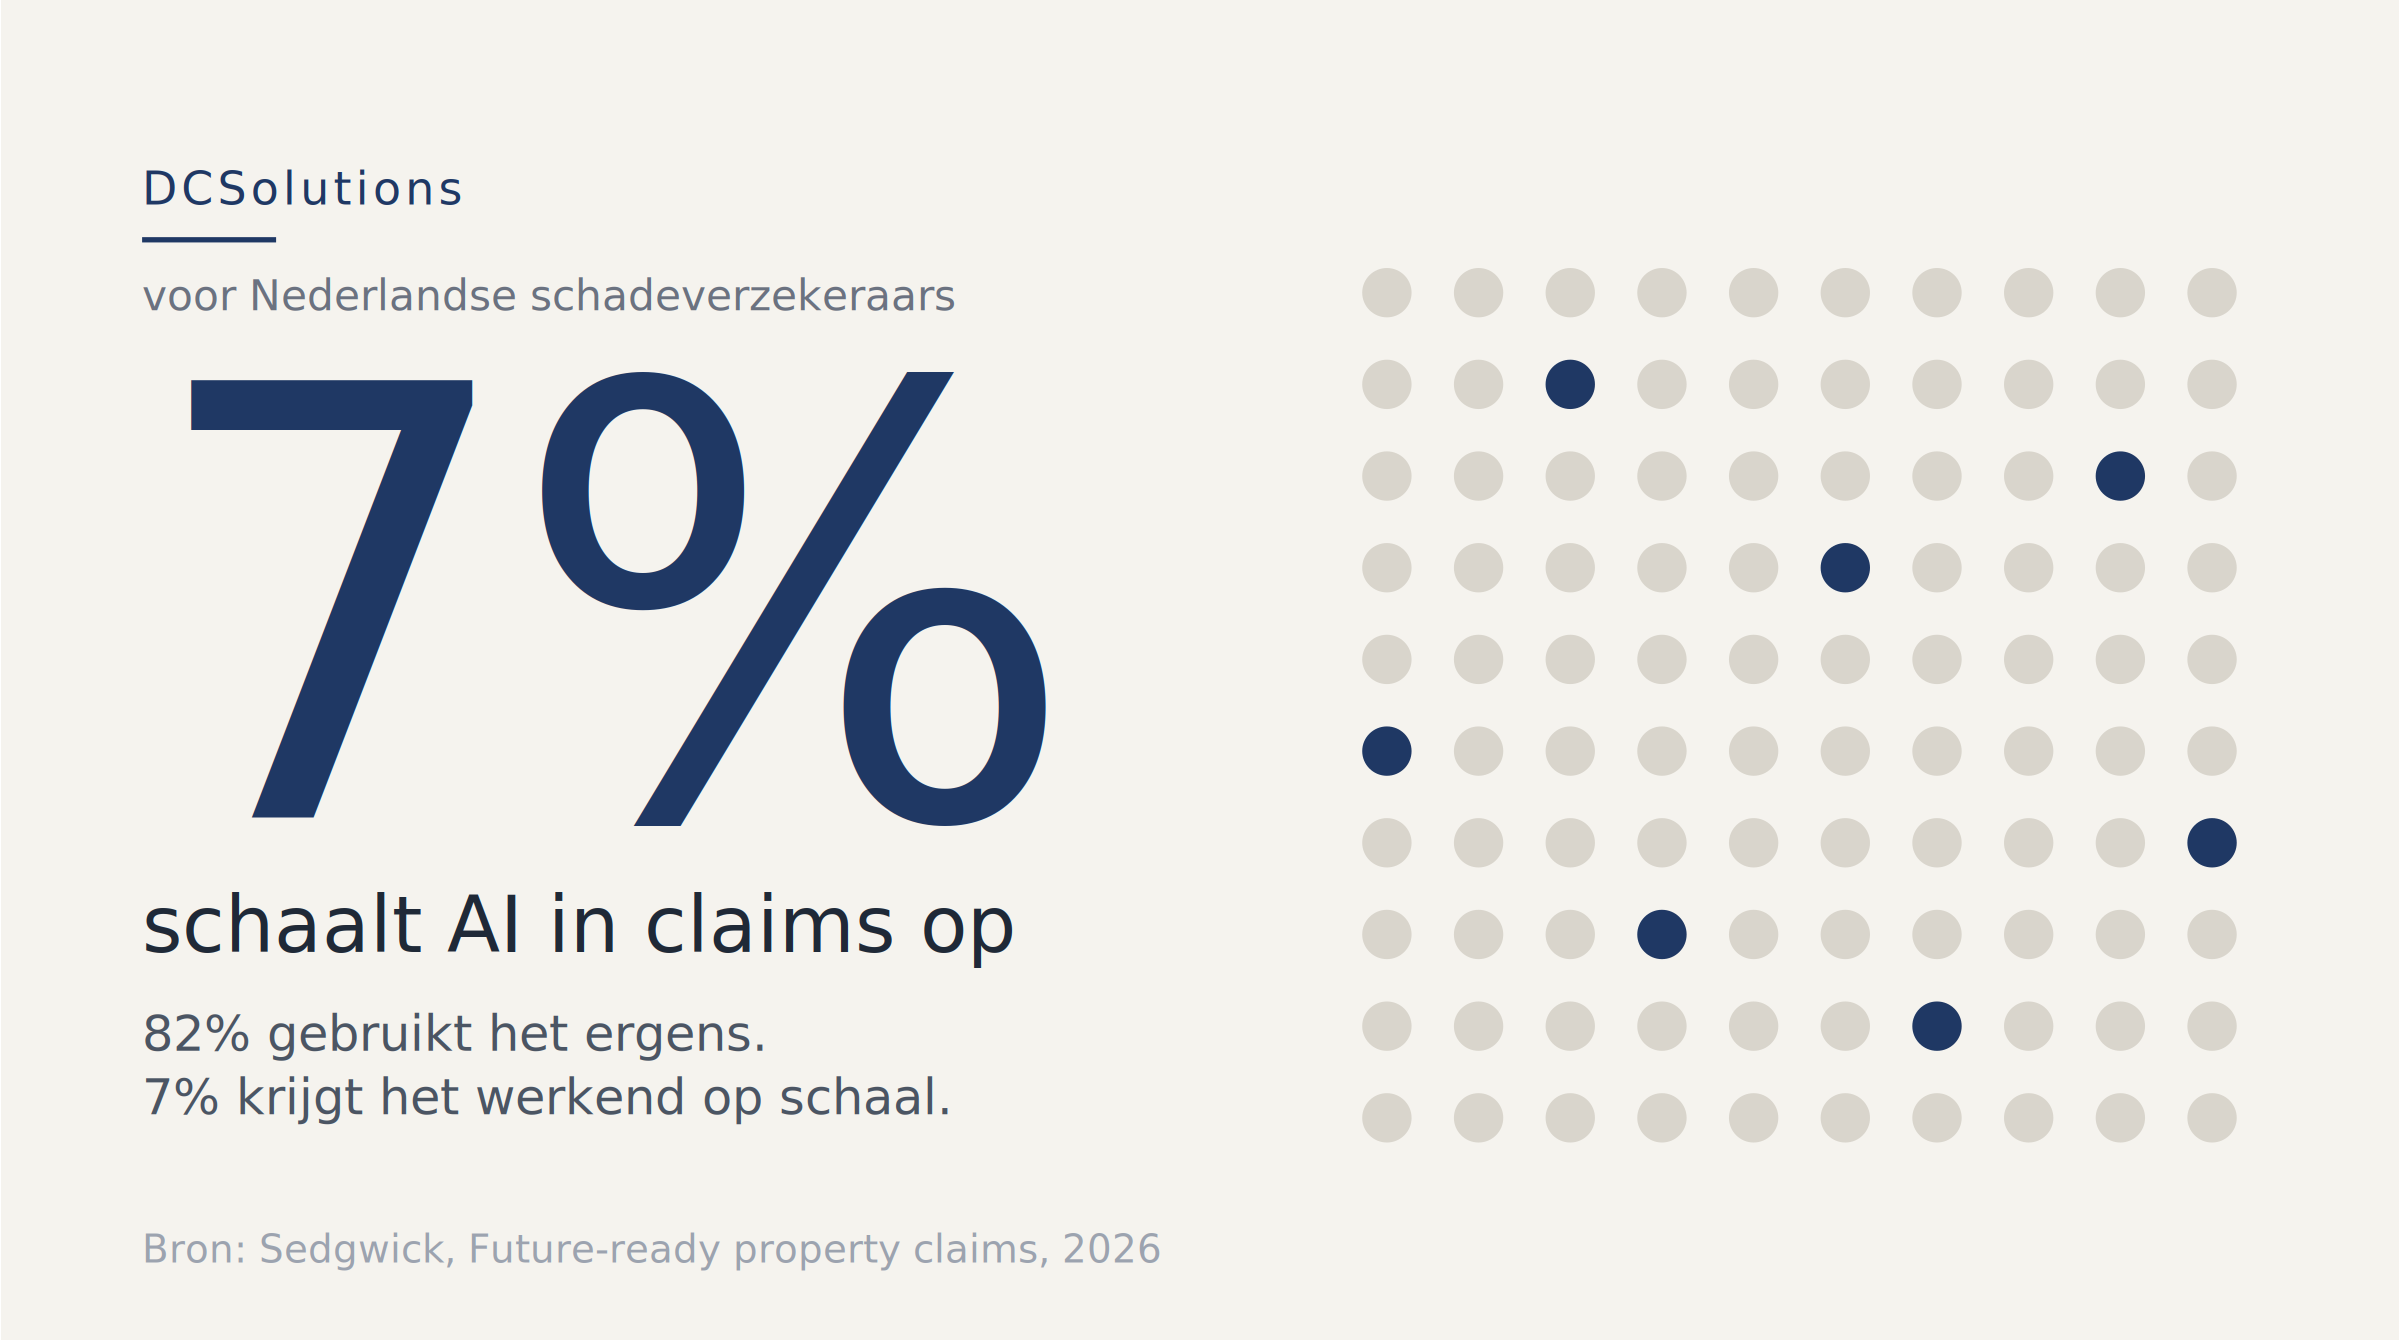
82 % des assureurs utilisent l'IA dans les sinistres. 7 % l'ont déployée à grande échelle.
Sedgwick a publié ce printemps un rapport sur l'IA dans les sinistres en dommages aux biens (property claims). L'étude porte principalement sur le marché property américain et international. Ce n'est pas le marché sur lequel nous opérons. Nous le partageons néanmoins, car les schémas qu'il décrit se retrouvent un à un dans les conversations que nous menons ici avec les assureurs dommages néerlandais.
Nous travaillons quotidiennement avec des assureurs sur des couches de portail et d'orchestration au-dessus de leurs systèmes de gestion des sinistres. D'autres lignes d'activité ici : AOV (assurance incapacité de travail), dommages corporels, SVI, automobile, habitation et mobilier. Une autre échelle. Un autre cadre juridique, où la GBL et le RGPD pèsent plus lourd. Une frustration comparable derrière les pilotes IA.
D'où cet article. Ce que dit le rapport sur le passage à l'échelle, et ce qui s'applique à la pratique néerlandaise de la gestion des sinistres.
Ce que Sedgwick a constaté
82 % des assureurs utilisent l'IA quelque part. 7 % la font fonctionner à grande échelle. Les autres restent bloqués entre pilote et production.
Près de deux tiers des assureurs admettent eux-mêmes qu'il existe un écart entre leur ambition en matière d'IA et ce qui est réellement en place. Les investissements explosent, de 10 milliards de dollars en 2025 à 80 milliards attendus en 2032. Beaucoup d'argent pour un problème qui n'est pas encore résolu.
Le problème n'est ni une question d'outils ni une question de budget. Les deux sont là. La différence entre les 7 % qui passent à l'échelle et les autres réside dans la manière d'implémenter. Cette conclusion vaut pour le marché néerlandais tout autant que pour les portefeuilles property américains sur lesquels s'appuie l'étude.
Pourquoi l'IA dans les sinistres s'arrête après le pilote
Trois schémas reviennent sans cesse, y compris dans notre expérience avec les assureurs néerlandais.
D'abord l'infrastructure. La plupart des applications de gestion des sinistres n'ont pas été conçues pour les connexions API qu'exige l'IA moderne. Si vous plaquez l'IA sur une plateforme legacy au lieu de l'intégrer dans le workflow central, vous récoltez des ennuis. Des données incohérentes, des actions en double, des performances qui s'effondrent dès que le volume augmente. Nous le voyons ici tout autant dans les environnements QIS ou Guidewire plus anciens qu'aux États-Unis chez leurs équivalents.
Ensuite les données. Différents outils d'IA de différents fournisseurs traitent différentes étapes. Les données qu'ils produisent sont souvent incohérentes ou cloisonnées en silos. L'IA n'est fiable que dans la mesure où les données qui l'alimentent le sont. À grande échelle, ces problèmes s'accumulent.
Et l'adoption. Des gestionnaires de sinistres aux dossiers pleins n'ont pas de place pour des outils qui ressemblent à du travail supplémentaire. Le rapport cite encore un schéma : les assureurs qui exigent dès le premier jour la perfection de l'IA, au lieu de mesurer les progrès par rapport à la situation actuelle. C'est là que l'enthousiasme se brise.
Là où l'IA dans les sinistres fonctionne
Les assureurs qui obtiennent des résultats concentrent l'IA sur le travail où la vitesse et la cohérence comptent. L'intake, le traitement des documents, les sinistres légers, la coordination administrative.
Les chiffres du rapport sont concrets. L'automatisation de l'intake ramène le délai de traitement de 10 jours à 36 heures. L'analyse photo par IA améliore le règlement des sinistres de 54 %. Les sinistres légers sont traités 80 % plus vite, avec un gain de productivité de 50 % sur la constitution du dossier. Sans IA, environ 30 % du temps d'un gestionnaire de sinistres part en travail administratif.
Ces chiffres proviennent du marché property international. Pour les dommages corporels, l'AOV ou la SVI aux Pays-Bas, il ne faudrait pas les transposer tels quels. La direction, si : sur le travail répétitif, fondé sur des règles et à fort volume, l'IA produit un rendement démontrable.
Les sinistres complexes, les questions de couverture douteuses et les cas où la victime a besoin d'un être humain en face, c'est une autre histoire. Le rapport montre que les modèles human in the loop, où l'IA assiste et l'humain décide, quadruplent la confiance dans les résultats de l'IA. Pour les dommages corporels relevant de la GBL, c'est de toute façon le seul modèle praticable.
Ce qu'exige réellement le passage à l'échelle
Les assureurs qui passent à l'échelle partagent quelques caractéristiques.
Ils commencent petit. Un seul workflow, des critères clairs, des données suffisamment propres pour travailler. L'intake est souvent le point de départ parce qu'il est à fort volume et standardisé. Une victoire mesurable à cet endroit construit la crédibilité nécessaire pour déployer plus largement.
Ils construisent une seule couche de coordination sur laquelle viennent se brancher toutes les étapes d'IA. Une IA qui exécute une étape et ignore le reste crée de nouvelles coutures entre les systèmes. Passer à l'échelle exige une couche qui connaît le statut du dossier sur l'ensemble du cycle de vie. Ce qui s'est passé, ce qui manque, ce qui doit être fait maintenant. Quand un document arrive, cela signifie : mettre à jour le statut, déclencher l'action suivante, placer le dossier chez le bon gestionnaire avec le contexte. Un outil qui se contente de lire des documents ne vous y amène pas.
Dans la pratique néerlandaise, cette coordination est souvent encore plus complexe que dans un contexte property américain. Un dossier de dommages corporels moyen compte au moins trois parties qui interviennent activement : la victime, le représentant des victimes et l'assureur, plus les médecins-conseils, les experts en capacité de travail et les chaînes de réparation. Chaque transfert est un endroit où le contexte disparaît. C'est là que se trouve le plus grand gain de temps.
Ils impliquent les gestionnaires tôt. Celui qui est chaque jour dans le workflow sait exactement où ça casse. Faire participer ces personnes à la réflexion en amont fonctionne mieux que gérer leur résistance après coup.
Et après le lancement, ils désignent un véritable responsable. Les pilotes ont besoin de champions. Un déploiement exige quelqu'un qui est opérationnellement responsable de l'adoption, de la performance et de l'amélioration continue, même une fois le feu d'artifice du lancement passé. Sans ce rôle, tout dérive, même dans les bonnes implémentations.
Le malentendu sur les systèmes centraux
Une hypothèse fréquente : passer à l'échelle exige le remplacement du système central de gestion des sinistres. Généralement pas.
La friction qui ralentit les processus de sinistres se situe dans la couche de coordination entre les systèmes. Des documents qui arrivent mais n'apparaissent pas chez le bon gestionnaire. Des tâches prêtes que personne ne signale. Du contexte qui disparaît lors des transferts. Ce sont des problèmes de coordination. On les résout avec une couche d'orchestration au-dessus de l'existant.
Là où se situe DCSolutions
C'est précisément là que nous faisons notre travail, pour les assureurs dommages néerlandais. Claim360 est notre couche d'orchestration au-dessus du système de gestion des sinistres, avec Azori comme environnement de travail en marque blanche optionnel par-dessus. Le système central (Axon, CCS, Guidewire ou une autre solution) reste en place. Nous y superposons une couche de portail et de coordination qui réunit victimes, représentants des victimes, parties externes et assureur dans un seul environnement de travail.
Ce que cela signifie en pratique :
- Les documents qui arrivent via le portail atterrissent directement dans le bon dossier, avec le bon statut, et déclenchent l'étape suivante. Fini l'archéologie de boîte mail.
- Les victimes et les représentants des victimes voient le même état des dommages que le gestionnaire. Les discussions sur ce qui est reconnu et ce qui reste ouvert passent par une source unique. Cela évite des allers-retours et cela évite des erreurs. Pour les dommages corporels, c'est aussi travailler en conformité avec la GBL sans trackers supplémentaires à côté.
- Vous branchez les composants d'IA là où cela a du sens. Intake, extraction de documents, classification des sinistres légers, synthèses pour le gestionnaire. Comme une couche au sein du travail déjà en cours, avec le même statut de dossier et le même contexte.
- Les connexions avec les parties externes font partie de cette même couche. Experts en sinistres, entreprises de réparation, médecins-conseils, experts en capacité de travail : leurs contributions et leur statut arrivent par la même voie et atterrissent au même endroit dans le dossier. Pas de boîtes mail séparées, pas de fichiers Excel de suivi à côté.
Démo et cas clients
Nous pouvons montrer en direct comment cela fonctionne dans un environnement de production chez des assureurs néerlandais. Sur demande, nous partageons des cas clients pour :
AOV. Un portail en marque blanche pour les sinistres d'incapacité de travail, avec des flux de réinsertion et d'absentéisme entre l'assureur, le client et les parties externes.
Dommages corporels. Le Personenschadeportaal (portail dommages corporels), dans lequel la victime, le représentant des victimes et l'assureur travaillent dans un seul environnement sur l'état des dommages, les avances et la communication, dans le cadre de la GBL.
SVI. L'assurance des dommages des occupants du véhicule, configurée pour le flux spécifique des dommages corporels au sein des assurances automobiles.
Connexions fournisseurs. Des exemples d'intégrations avec des experts, des chaînes de réparation et des médecins-conseils, y compris ce que cela apporte en délai de traitement et en temps de gestionnaire.
Ce que cela signifie pour votre feuille de route IA
La question cruciale est de savoir sur quelle couche vous branchez l'IA. Si cette couche manque, chaque investissement en IA reste un pilote isolé. Avec une couche de coordination en place, vous pouvez déployer l'IA par phases là où elle rapporte, sans construire à chaque fois de nouvelles intégrations entre outils.
Le rapport Sedgwick le mesure dans les sinistres property. Nous observons quotidiennement la même dynamique chez les assureurs dommages néerlandais en AOV, dommages corporels et SVI. Les 7 % qui passent à l'échelle ont cette couche en ordre. Les autres investissent dans des pièces détachées.
Source : Sedgwick, Future-ready property claims: Leveraging technology and AI for a strategic advantage, mars 2026. Communiqué de presse et synthèse : PR Newswire. Analyse complémentaire : Risk & Insurance.