L'IA dans la gestion des sinistres : l'erreur la plus dangereuse a l'air impeccable
EY a récemment dû retirer un rapport. L'un des plus grands cabinets de conseil au monde. Le Financial Times (Stephen Foley) a rapporté que le rapport était truffé d'erreurs produites par l'IA. Des chiffres inventés. Des notes de bas de page menant à des pages mortes. Une référence à un rapport McKinsey qui n'existe pas. Le groupe de recherche GPTZero l'a découvert. EY a mis le document hors ligne et cherche maintenant à comprendre comment il a pu passer les contrôles.
Le rapport avait l'air très bien. C'était justement le problème.
Un rapport McKinsey qui n'a jamais existé
Ce qui frappe ici, ce n'est pas que l'IA fasse des erreurs. Nous le savons. Ce qui frappe, c'est que le document paraissait abouti et crédible. Une structure soignée, une langue fluide, des références impeccables. Sauf que la moitié était fausse. Les chiffres se contredisaient, les sources n'existaient pas, et le document est pourtant sorti d'une organisation qui vit précisément de la qualité.
Et ce n'est pas un raté isolé. Deloitte a dû l'an dernier corriger un rapport pour un gouvernement canadien après qu'on y a découvert des sources académiques inventées. Cela arrive aux cabinets qui tirent leur réputation de leur rigueur.
Le problème n'est pas la vitesse
Tout le monde parle de ce que l'IA accélère. Plus de production. Des brouillons plus rapides. Des dossiers résumés en une fraction du temps. Tout cela est vrai.
La question plus dure, presque personne ne la pose. Si le travail paraît par défaut soigné, structuré et achevé, la vérification ne devient-elle pas justement plus difficile ?
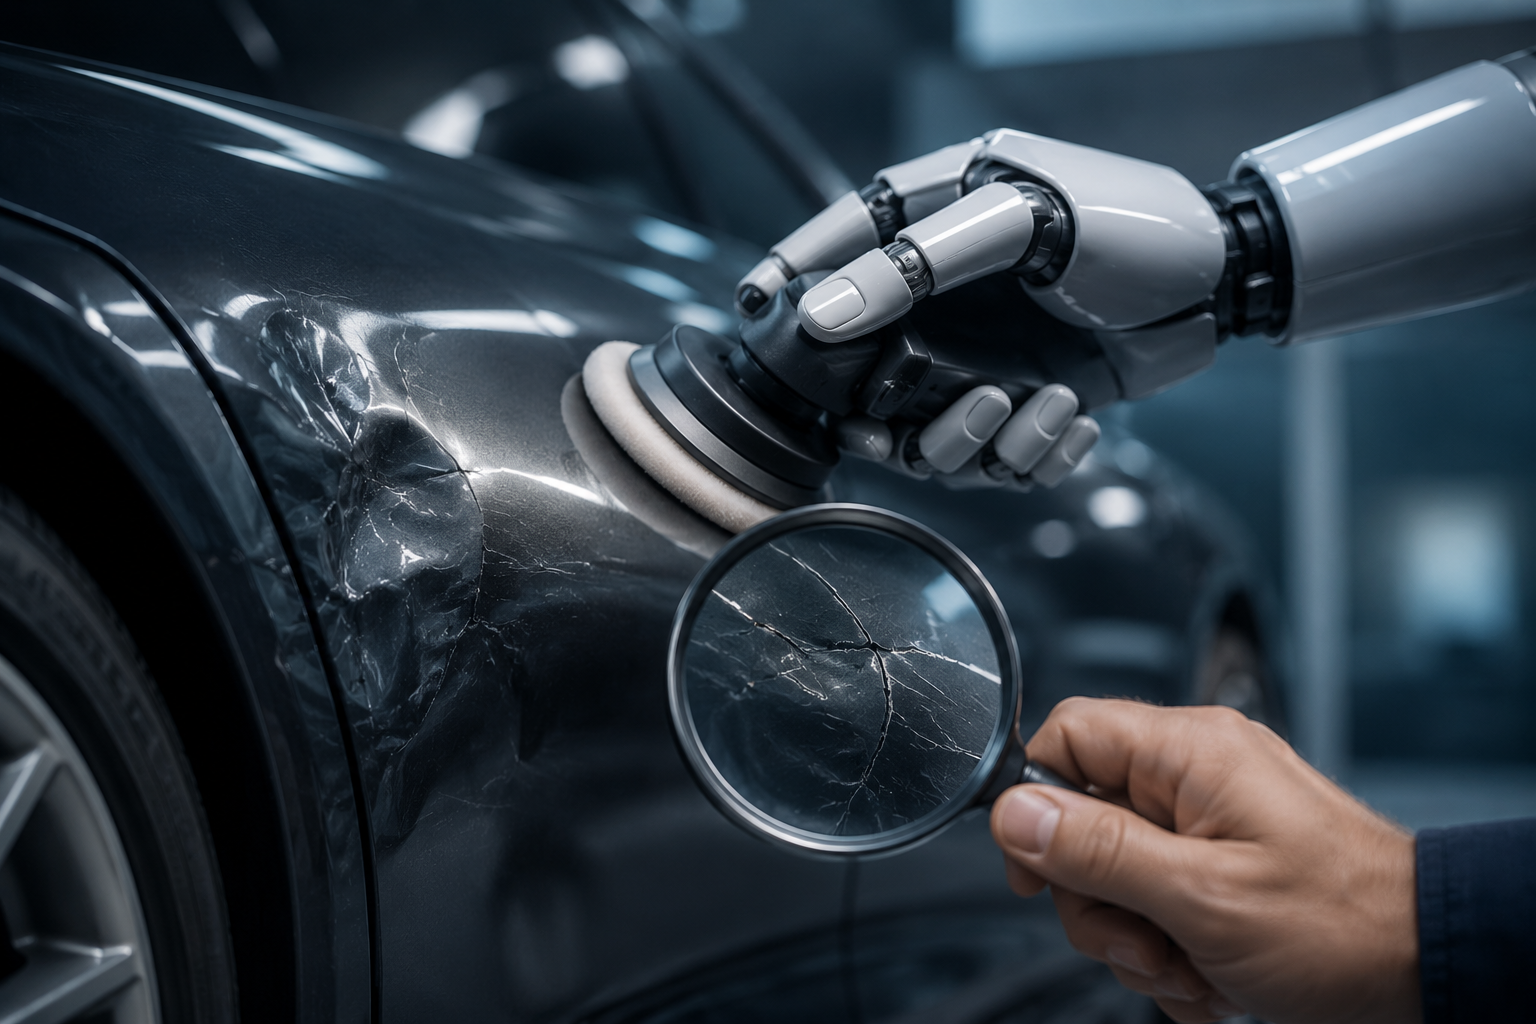
Je pense que oui. L'IA relève le niveau plancher de la présentation. Un brouillon qui autrefois grinçait a désormais l'air professionnel. La structure est bonne, le ton est bon, la mise en forme est bonne. Mais les hypothèses fragiles y sont toujours. Les faits mal compris aussi. Ils sont seulement mieux habillés.
Une évaluation lisse n'est pas encore une évaluation juste
Transposez cela à la gestion des sinistres. Autrefois, on voyait à un dossier que quelque chose clochait. Un résumé bâclé, un trou dans l'argumentation, une évaluation à moitié terminée. C'étaient vos signaux. C'est là que vous creusiez.
Ces signaux disparaissent. Une évaluation de couverture rédigée par l'IA se lit avec fluidité et assurance, même quand le raisonnement ne repose sur rien. Une lettre de refus renvoie avec conviction à un article de police qui, en réalité, dit autre chose. Un résumé mentionne un montant ou une date qui n'est pas tout à fait exact. Un signal de fraude semble plausible sans que rien ne l'étaye.
Cela a l'air prêt à être envoyé au client. C'est précisément là que tout dérape.
L'erreur que vous ne revoyez que devant le Kifid
Pour un assureur dommages, ce n'est pas un risque théorique. Une indemnisation indue coûte de l'argent. Un refus indu coûte davantage : une réclamation, un passage devant le Kifid, un dossier que vous ne pouvez pas expliquer parce que la justification repose sur une source inventée.
Et l'autorité de surveillance regarde par-dessus votre épaule. Vous devez pouvoir justifier, retracer et expliquer une décision. C'est difficile quand vous ne savez plus exactement d'où vient un argument. Un modèle qui invente une source avec assurance ne produit pas une décision explicable. Il produit une bombe à retardement dans votre dossier.
L'IA avec une clôture autour
C'est ici que réside la différence avec notre approche chez DCSolutions. Ce qui a dérapé chez EY se produit quand vous lâchez un modèle d'IA généraliste sur une question et le laissez générer librement. Il peut alors inventer un article de police ou un montant, car rien ne l'en empêche.
Notre ligne est l'inverse. Nous déployons l'IA de manière délimitée, dans des limites fixes, sur une structure de données que vous gérez et pouvez contrôler. Le modèle ne travaille qu'avec la police, le dossier et les données qui existent réellement. Il n'invente pas d'article, parce qu'il ne connaît que les articles qui figurent dans la police. Il ne sort pas un montant de nulle part, parce que les montants proviennent de vos propres systèmes. Chaque étape est traçable jusqu'à une source qui existe.
Cette délimitation est précisément ce qui rend le résultat utilisable dans un processus où vous devez pouvoir justifier chaque décision.
Votre meilleur gestionnaire devient justement plus important
Il existe une idée tenace selon laquelle l'IA rendrait le gestionnaire de sinistres superflu. En pratique, le jugement du gestionnaire devient justement plus précieux, parce que la nature du travail se déplace.
Autrefois, vous interceptiez surtout les erreurs visibles. Désormais, vous devez éprouver les hypothèses dissimulées sous un document soigné. Moins vérifier si cela a l'air bien. Davantage questionner si le raisonnement tient et si la source est fiable. C'est précisément le savoir-faire pour lequel vous avez vos meilleurs collaborateurs, et que l'IA ne remplace pas.
Ce que vous devez construire dès maintenant
Les acteurs qui bâtissent dès maintenant une véritable culture de contrôle autour de l'IA prendront bientôt une longueur d'avance. Cela signifie délimiter l'IA et la poser sur une structure de données que vous pouvez contrôler. Celui qui suppose qu'un résultat lisse est aussi un résultat juste finira tôt ou tard par le payer. Lors d'une réclamation, lors d'un audit, ou devant le Kifid.
Un résultat poli n'est pas encore un bon résultat. Certainement pas dans un métier où vous devez pouvoir expliquer chaque décision.
Source : Stephen Foley, ‘EY retracts study after researchers discover AI hallucinations’, Financial Times (mai 2026). Compte rendu librement accessible sur International Accounting Bulletin.