Personenschäden seit 2022 um 50 % teurer. Ihr KI-Pilot wird das nicht lösen.
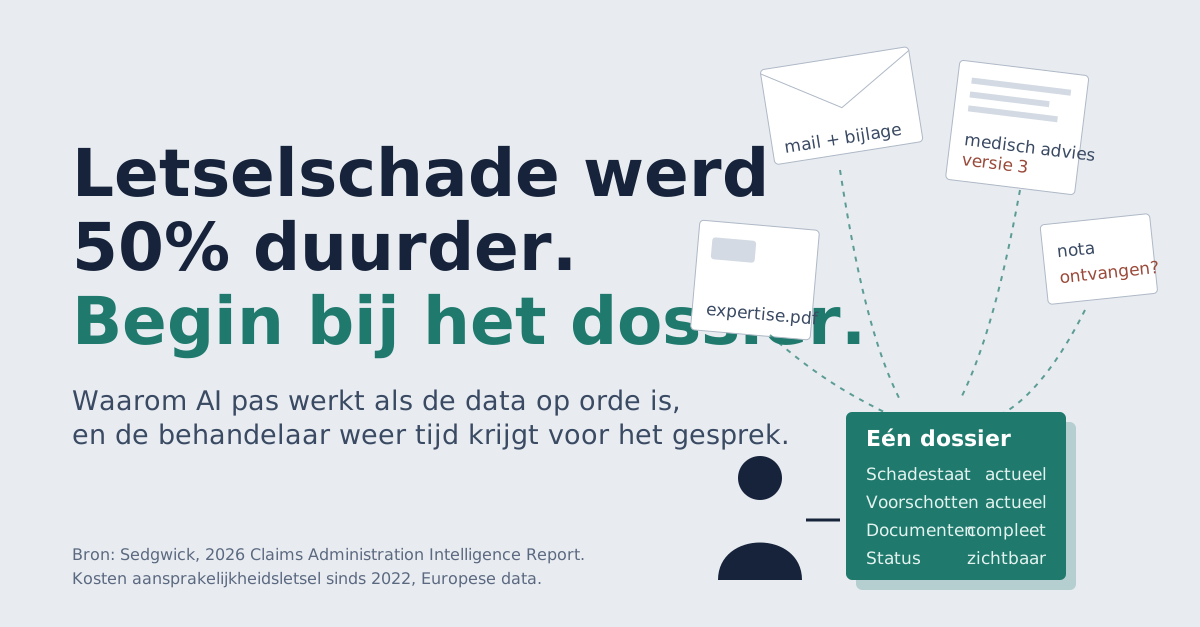
Die Kosten von Haftpflicht-Personenschäden sind seit 2022 um 50 % gestiegen. Das steht im 2026 Claims Administration Intelligence Report von Sedgwick, basierend auf 2,3 Millionen Schadenmeldungen in Europa seit 2020 [1]. Es sind europäische Zahlen mit deutlich britischem Einschlag. Ein niederländischer Benchmark ist es also nicht. Die Mechanismen dahinter erkennt jedoch jeder Personenschaden-Sachbearbeiter wieder.
Frequenz ist nicht mehr die Geschichte. Schwere schon. Die Zahl der Haftpflichtansprüche über £100.000 hat sich zwischen 2020 und 2025 mehr als verdreifacht. Der durchschnittliche Anspruch in den teuersten 5 % stieg von £20.000 im Jahr 2021 auf £33.000 [1]. Eine kleine Gruppe von Akten bestimmt einen immer größeren Teil der Schadenlast.
Wohin das Geld fließt
Sedgwick nennt drei Treiber: Inflation bei Arbeit, Pflege und Rechtskosten, längere Durchlaufzeiten und eine Verschiebung hin zu komplexen Akten [1]. Der zweite bekommt zu wenig Aufmerksamkeit. Eine Akte, die ein Jahr länger läuft, schleppt ein Jahr zusätzliche Lohn- und Pflegeinflation mit. Durchlaufzeit ist schlicht ein Kostenposten.
Wie schwer Pflege wiegt, zeigt Swiss Re. In einem standardisierten Szenario eines tetraplegischen Geschädigten machen Pflege und Hilfe 72 % der Gesamtentschädigung in Frankreich aus, 67 % in Deutschland und 61 % im Vereinigten Königreich [2]. Die Niederlande sind nicht in diesem Ausschnitt. Die Lehre ist trotzdem übertragbar: Wer die Kosten in schweren Akten beherrschen will, steuert auf rechtzeitige Genesung, Wiedereingliederung und einen Pflegeplan, der stimmt. Das sind Gespräche. Die führt man mit Menschen.
Der Reflex: KI draufsetzen
Der Markt greift zur KI. Verständlich. Schauen Sie aber auf die Ausgangslage; zirka 7 % der Schäden werden vollständig straight-through verarbeitet, und dabei geht es um einfache Privatkundenschäden [3]. Personenschaden sitzt am anderen Ende dieses Spektrums. Mehrere Parteien, medizinische Informationen, Vorschüsse und eine Schadenaufstellung, die jahrelang in Bewegung ist.
Setzen Sie einen KI-Agenten auf eine Akte, die aus Mailanhängen, einem dreimal angeforderten medizinischen Gutachten und einem Sachverständigenbericht als PDF besteht, und er erbt genau dieses Chaos. Sedgwick sagt es selbst: Digitale Triage ist so gut wie die Daten und Modelle dahinter [3]. Das Problem sitzt eine Ebene tiefer. In den Daten.
Erst rationalisieren
Deshalb beginnt unser Ansatz bei einem Aktenkontext. Claim360 liegt als Orchestrierungsschicht um das bestehende Kernschadensystem. Im Personenschadenportal arbeiten Geschädigter, Interessenvertreter, Versicherer und Experten mit derselben aktuellen Schadenaufstellung, Vorschüssen, Entschädigungen, Dokumenten und demselben Status [4]. Das Kernsystem bleibt stehen. Die Zersplitterung drumherum verschwindet.
Erst wenn diese Basis steht, hat KI etwas, worauf sie arbeiten kann. Dokumentenextraktion aus Arbeits- oder Medizinberichten, Klassifizierung eingehender Korrespondenz, Zusammenfassungen für Sachbearbeiter und medizinischen Berater, Workflows, die die nächste Aufgabe selbst bereitstellen [4]. Jede Anwendung stützt sich auf dieselbe Akte. Wer diese Reihenfolge umdreht, baut Piloten, die nie skalieren.
Self-Service nimmt das Rauschen weg
Laut Sedgwick gehen ohne KI rund 30 % der Bearbeitungszeit für administrative Arbeit mit wenig Wert drauf [5]. In der Praxis gehen > 50 % des Arbeitstags des Sachbearbeiters an administrative Aufgaben. Im Personenschaden klingt das so: „Wo steht meine Akte“, „ist meine Rechnung eingegangen“, „wann kommt der Vorschuss“. Jede Frage kostet den Sachbearbeiter Zeit und bringt dem Geschädigten nichts.
Self-Service löst das. Der Geschädigte sieht den Status, reicht selbst Unterlagen ein und verfolgt die Schadenaufstellung. Der Interessenvertreter sieht sofort, was fehlt, und muss dafür nicht mailen. Transparenz ist dann der Standard.
Mensch zuerst, Technik als Verstärker
Im Personenschaden ist Automatisierung nie das Ziel. 77 % der Verbraucher wollen bei komplexen oder emotionalen Ansprüchen mit einem Menschen sprechen [5]. Der Gedragscode Behandeling Letselschade, der niederländische Verhaltenskodex für die Behandlung von Personenschäden, stellt persönlichen Kontakt und rechtzeitige Kommunikation in den Mittelpunkt [6]. Ein schwer Geschädigter will jemanden sprechen, der die Akte kennt.
Genau dort liegt der Gewinn von Self-Service und KI. Der Sachbearbeiter, der nicht mehr suchen muss, ruft früher an. Das Gespräch über Genesung fällt in Monat zwei statt in Monat neun. Dieses frühe Gespräch trifft direkt die Kostentreiber, mit denen dieser Beitrag begann: Laufzeit und steigende Pflegekosten. Sedgwick nennt frühe technische Triage und menschliche Expertise in den schwersten Akten die wichtigsten Hebel für Kostenkontrolle [1].
Regeln erzwingen dieselbe Reihenfolge
Medizinische Daten sind besondere Kategorien personenbezogener Daten unter der DSGVO. Vollautomatisierte Entscheidungen mit erheblichen Folgen für einen Anspruchsteller sind beschränkt, was die meisten Anwendungen in Richtung Entscheidungsunterstützung mit einem menschlichen Beurteiler drängt [3]. Für den AI Act empfiehlt Sedgwick, menschliche Aufsicht am Entscheidungsmoment festzuhalten, mit auditierbaren Logs. Das ist laut ihnen der erste Nachweis, den Aufsichtsbehörden anfordern [7].
Achten Sie auf den Zeitplan. Der Sedgwick-Report nennt den 2. August 2026 als Startdatum für die Hochrisiko-Pflichten [7]. Dieses Datum hat sich verschoben. Mit der Verordnung (EU) 2026/1744, dem Digital Omnibus on AI, in Kraft seit dem 27. Juli 2026, gelten die Pflichten für eigenständige Hochrisikosysteme aus Annex III ab dem 2. Dezember 2027. Die Transparenzregeln des Artikels 50 gelten bereits seit dem 2. August 2026 [8]. Wer die zusätzliche Zeit nutzt, um die Akte in Ordnung zu bringen, steht 2027 gut da. Eine Akte, in der jede Entscheidung, jede Quelle und jedes menschliche Eingreifen an einem Ort stehen, ist der kürzeste Weg zu nachweisbarer Compliance.
Wo Sie morgen anfangen
Drei Fragen an Ihr Personenschadenteam. Wie viel Bearbeitungszeit geht an Statusfragen und das Nachjagen von Dokumenten? Steht die Schadenaufstellung einer Akte an einem Ort, aktuell für alle Parteien? Und auf welchen Daten läuft Ihr KI-Pilot eigentlich? Und ist er skalierbar und breiter einsetzbar?
Ist die Antwort auf die zweite Frage Nein, dann ist das Ihr erstes Projekt. KI kommt danach.
Neugierig, wie das in Ihrer Kette aussieht? Nehmen Sie Kontakt mit uns auf.
Quellen
[1] Sedgwick, 2026 Claims Administration Intelligence Report, Chapter 1: Claims trends, S. 3, 7 und 9. Basierend auf Sedgwick-Daten: 2,3 Millionen Schadenmeldungen in Europa, 2020 bis heute.
[2] Swiss Re Institute, Motor Bodily Injury Landscape Report 2025, zitiert in Sedgwick, Chapter 1, S. 21.
[3] Sedgwick, 2026 Claims Administration Intelligence Report, Chapter 2: The future, S. 15 und 17. Die 7-%-Zahl stammt laut Sedgwick von Aite-Novarica Group, STP-Benchmark 2023 (Privatkundengeschäft).
[4] Letselschade.NU, Partnerbeitrag DCSolutions, ‚AI in letselschade: waarom pilots vaak vastlopen', Mai 2026.
[5] Sedgwick, Chapter 1, S. 13. Die 30-%-Zahl ist ein interner Sedgwick-Benchmark (2025). Die 77-%-Zahl wird von Sedgwick zitiert; die Quellenliste nennt unter anderem Legal Futures (2024).
[6] De Letselschade Raad, Gedragscode Behandeling Letselschade (GBL).
[7] Sedgwick, Chapter 2, S. 9 und 13.
[8] Verordnung (EU) 2026/1744 (Digital Omnibus on AI), veröffentlicht im Amtsblatt der EU am 24. Juli 2026.